Stephan Seidenfad Geschäftsführung und bAV-Experte
bAV-Beratung für Arbeitgeber
Erst Altlasten analysieren. Dann neu bauen. bAV-Beratung für Arbeitgeber, die Fachkräfte halten wollen: rechtssicher, haftungsarm und so erklärt, dass Ihre Belegschaft sie nutzt.
Persönlich, vernetzt, auf Augenhöhe. Kein Callcenter. Kein Vertreterwechsel. Sondern ein fester Ansprechpartner, der Ihre Situation kennt, heute und in zehn Jahren.
Das erwartet Sie hier
Was eine bAV-Beratung für Arbeitgeber leistet, was sie kostet, wie sie abläuft und welche Pflichten Sie haben.
Eine bAV-Beratung für Arbeitgeber prüft zuerst die bestehenden Verträge auf Haftungsrisiken und baut danach das Versorgungswerk mit Versorgungsordnung, Mitarbeiterkommunikation und digitaler Verwaltung neu auf.
Arbeitgeber müssen keine bAV von sich aus einführen, aber auf Verlangen eines rentenversicherungspflichtigen Mitarbeiters die Entgeltumwandlung ermöglichen, mindestens über eine Direktversicherung.
Der Arbeitgeberzuschuss von 15 % gilt seit dem 1. Januar 2022 auch für Altverträge, soweit der Arbeitgeber Sozialversicherungsbeiträge einspart und kein Tarifvertrag etwas anderes regelt.
Der steuerlich geförderte Höchstbeitrag nach § 3 Nr. 63 EStG liegt bei rund 8.000 € im Jahr (2026 genau 8.112 €), davon bleiben bis zu 4.056 € sozialversicherungsfrei.
Im Courtage-Modell bekommt der Arbeitgeber für die Beratung keine Rechnung, die Vergütung zahlt der Versicherer; alternativ ist eine Beratung gegen Honorar möglich.
Stephan Seidenfad Geschäftsführung und bAV-Experte
Eine bAV wirkt nur, wenn sie rechtssicher ist und verstanden wird
Wer Fachkräfte gewinnen und halten will, kommt an der betrieblichen Altersversorgung kaum vorbei. Damit sie wirkt, muss sie rechtssicher sein und von der Belegschaft verstanden werden. Beides geht selten bei der Einführung verloren, sondern in den Jahren danach, wenn Zuschüsse und Versorgungsordnung nicht nachgezogen werden. Für diese Lücken tragen Sie als Arbeitgeber die Letztverantwortung. In unserer bAV-Beratung prüfen wir zuerst den Bestand und bauen erst dann neu, mit Mitarbeiterkommunikation und digitaler Verwaltung. Sie möchten das nicht allein prüfen? Wir begleiten Sie von der Bestandsprüfung bis zur laufenden Verwaltung.
1.000+ Firmenkunden beraten · 55.000 Mitarbeiter im größten Kundenunternehmen · Ø 80 Mitarbeiter je Kundenunternehmen · seit 2002 Finanzen, Recht und Steuern aus einer Hand
Neu 2026
Seit dem 1. Juli 2026 können Mitarbeiter eine Direktversicherung aus Entgeltumwandlung nach allen entgeltlosen Zeiten, etwa Krankengeldbezug oder Pflegezeit, innerhalb von drei Monaten fortsetzen. Für die Elternzeit galt das schon bisher. → Mehr dazu im Abschnitt „Was leistet eine Beratung zur bAV?“
Ab dem 1. Januar 2027 steigt der Förderbetrag der Geringverdienerförderung von 288 auf 360 Euro im Jahr. → Mehr dazu im Abschnitt „Wie viel zahlt der Arbeitgeber?“
Was leistet eine Beratung zur betrieblichen Altersversorgung?
Eine Beratung zur betrieblichen Altersversorgung klärt drei Dinge: welche Pflichten Sie haben, wo in bestehenden Verträgen Haftungsrisiken liegen und welcher Durchführungsweg zu Ihrer Belegschaft passt. Unsere bAV-Beratung reicht von der Bestandsprüfung über die Mitarbeiterkommunikation bis zur digitalen Verwaltung. Unser Grundsatz lautet: Erst Altlasten analysieren. Dann neu bauen. Finanzen, Recht und Steuern aus einer Hand, seit 2002 unser Mantra. Für die steuerrechtliche Einordnung im Einzelfall arbeiten wir mit Steuerberatern aus unserem Experten-Netzwerk zusammen.
Für Personalabteilungen entscheidet oft die Mitarbeiterkommunikation über den Erfolg: Kickoff, Einzelgespräche und verständliche Unterlagen bestimmen, ob die bAV in der Belegschaft ankommt. Grundlagen zu Durchführungswegen und Förderung finden Sie in unserem Ratgeber zur betrieblichen Altersversorgung.
Betriebsrente oder betriebliche Altersversorgung: Was ist der Unterschied?
Die betriebliche Altersversorgung (bAV) ist der Oberbegriff, die Betriebsrente ist ihre bekannteste Leistung. Zur bAV zählen alle Leistungen für Alter, Invalidität und Hinterbliebene, die ein Arbeitgeber aus Anlass des Arbeitsverhältnisses zusagt. Das gilt auch dann, wenn der Mitarbeiter die Beiträge über Entgeltumwandlung selbst aufbringt (Quelle: § 1 BetrAVG).
Mit Betriebsrente ist im Alltag meist die laufende monatliche Zahlung im Ruhestand gemeint. Je nach Zusage zahlt die bAV aber auch eine einmalige Kapitalleistung oder eine Leistung bei Invalidität und an Hinterbliebene. Das Gesetz heißt zwar kurz Betriebsrentengesetz, regelt aber alle diese Formen. Für Ihre Beratung heißt das: Geprüft wird die gesamte Zusage, nicht nur die spätere Rente.
Muss der Arbeitgeber eine bAV anbieten?
Nein, von sich aus muss kein Arbeitgeber eine bAV einführen. Verlangt ein Mitarbeiter aber eine Entgeltumwandlung, müssen Sie sie ermöglichen, mindestens über eine Direktversicherung (Quelle: § 1a BetrAVG). Eine Ablehnung ist nicht zulässig, auch nicht im Kleinunternehmen.
Den Anspruch haben Beschäftigte, die in der gesetzlichen Rentenversicherung pflichtversichert sind (Quelle: § 17 Abs. 1 Satz 3 BetrAVG). Sie dürfen bis zu vier Prozent der Beitragsbemessungsgrenze (BBG) der Rentenversicherung umwandeln, also der Einkommensgrenze, bis zu der Rentenbeiträge anfallen.
Wofür der Arbeitgeber haftet
Für jede erteilte Versorgungszusage tragen Sie als Arbeitgeber die Letztverantwortung, auch wenn ein Versicherer, eine Pensionskasse oder eine andere externe Einrichtung die Leistung erbringt (Quelle: § 1 Abs. 1 Satz 3 BetrAVG). Kürzt die Versorgungseinrichtung ihre Leistungen, müssen Sie die Differenz ausgleichen. Das Bundesarbeitsgericht (BAG) hat diese Einstandspflicht im März 2023 für Leistungskürzungen einer Pensionskasse bestätigt (Quelle: BAG).
Der häufigste Fehler: der Arbeitgeberzuschuss
Seit dem 1. Januar 2022 gilt der Zuschuss von 15 Prozent auch für Entgeltumwandlungen, die vor 2019 vereinbart wurden (Quelle: § 26a BetrAVG). Fällig ist er, soweit Sie durch die Umwandlung Sozialversicherungsbeiträge einsparen. In unseren Bestandsprüfungen finden wir regelmäßig Verträge, in denen der Arbeitgeberzuschuss fehlt oder falsch berechnet ist.
Ein Beispiel: Ein Mitarbeiter wandelt 150 Euro im Monat um, und der Zuschuss fehlt vier Jahre lang. Dann summiert sich der Nachzahlungsanspruch auf rund 1.080 Euro für diese eine Person. Die Rechnung gilt, wenn der Arbeitgeber in der Zeit Sozialversicherungsbeiträge in voller Höhe eingespart hat. Tarifverträge können vom Zuschuss abweichen, auch ältere Tarifverträge aus der Zeit vor 2018 (Quelle: BAG).
Experten-Tipp: Der Zuschuss scheitert selten am Willen, sondern am Altvertrag
„Der Pflichtzuschuss im Bestand ist selten eine Frage des Willens. Bei 150 Euro Umwandlung geht es um 22,50 Euro im Monat, und viele Alttarife nehmen eine so kleine Erhöhung gar nicht an. Den alten Vertrag umbauen müssen Sie trotzdem nicht. Mein Rat: Leiten Sie den Zuschuss in einen separaten Zuschussvertrag und halten Sie das in einer Ergänzung zur Entgeltumwandlungsvereinbarung schriftlich fest.“
Auf Verlangen müssen Sie Auskunft geben über die Höhe der Anwartschaft, also des bisher erworbenen Anspruchs, und über die Folgen eines Ausscheidens. Dazu kommt der Übertragungswert, also das gebildete Kapital, das bei einem Arbeitgeberwechsel übertragen werden kann (Quelle: § 4a BetrAVG).
Erteilen Sie Auskünfte, müssen sie richtig, eindeutig und vollständig sein, sonst drohen Schadensersatzansprüche, auch bei freiwilligen Auskünften (Quelle: BAG). Ohne schriftliche Versorgungsordnung entstehen aus Einzelzusagen Gleichbehandlungsrisiken. Mitarbeiter können Ansprüche auf Gleichbehandlung geltend machen, wenn vergleichbare Kollegen ohne sachlichen Grund besser gestellt sind (Quelle: § 1b Abs. 1 BetrAVG).
Neu seit Juli 2026: Fortsetzung nach entgeltlosen Zeiten
Seit dem 1. Juli 2026 können Mitarbeiter eine Direktversicherung aus Entgeltumwandlung nach allen entgeltlosen Zeiten, etwa Krankengeldbezug oder Pflegezeit, innerhalb von drei Monaten fortsetzen (Quelle: § 212 VVG). Für die Elternzeit galt das schon bisher. Für Arbeitgeber heißt das: Prozesse in der Lohnabrechnung und Regelungen in der Versorgungsordnung prüfen und anpassen.
Grundlage ist das Zweite Betriebsrentenstärkungsgesetz (BRSG II), verkündet am 21. Januar 2026 (Quelle: BGBl. 2026 I Nr. 14). Der größte Teil gilt seit dem 22. Januar 2026. Ob Ihre Lohnabrechnung und Ihre Versorgungsordnung die neue Regel schon abbilden, zeigt nur ein Blick in die Unterlagen. Diese Prüfung gehört bei uns zu jeder Bestandsanalyse. Einen ersten Eindruck geben Ihnen die drei Fragen im Selbstcheck.
Kurzer Selbstcheck für Arbeitgeber
Drei Fragen zeigen schnell, ob in Ihrer bAV offene Haftungsrisiken stecken:
Zahlen Sie seit dem 1. Januar 2022 auf alle zuschusspflichtigen Umwandlungen den Arbeitgeberzuschuss von 15 Prozent?
Haben Sie eine schriftliche Versorgungsordnung, die die Gleichbehandlung dokumentiert?
Sind die Bezugsrechte in Ihren Direktversicherungen korrekt geregelt?
Lautet eine Antwort „Nein“ oder „Nicht sicher“, besteht möglicherweise Handlungsbedarf. Solche Fehler bleiben oft jahrelang unbemerkt, nicht weil jemand etwas falsch gemacht hat, sondern weil nach der Einrichtung niemand mehr draufgeschaut hat. Ob Ihr Unternehmen betroffen ist, zeigt nur der Blick in die eigenen Verträge.
Ihre bAV auf dem Prüfstand: erst die Altlasten, dann der Neubau
Sie haben die drei Fragen beantwortet. Steht irgendwo ein „Nicht sicher“, schauen wir gemeinsam in Ihre Unterlagen: Zuschuss, Versorgungsordnung, Bezugsrecht, PSVaG-Meldung und Lohnbuchhaltung. Sie erfahren, wo Handlungsbedarf besteht und in welcher Reihenfolge Sie ihn angehen.
Bei Entgeltumwandlung zahlt der Arbeitgeber einen Zuschuss von 15 Prozent des umgewandelten Betrags, soweit er dadurch Sozialversicherungsbeiträge einspart (Quelle: § 1a Abs. 1a BetrAVG). Weil er gleichzeitig eigene Beiträge spart, ist die reine Entgeltumwandlung oft kostenneutral, abhängig von der Belegschaftsstruktur. Alles darüber hinaus ist freiwillig.
Rechenbeispiel Entgeltumwandlung
Der Arbeitgeberanteil zur Sozialversicherung liegt 2026 bei gut 21 Prozent, darin enthalten ist der halbe durchschnittliche Zusatzbeitrag der Krankenversicherung von 2,9 Prozent (Quelle: Bundesanzeiger).
Wandelt ein Mitarbeiter unterhalb der Beitragsbemessungsgrenzen 150 Euro im Monat um, spart der Arbeitgeber mindestens rund 30 Euro. Der Pflichtzuschuss beträgt 15 Prozent von 150 Euro, also 22,50 Euro. Unter dem Strich bleibt ein Plus von mindestens rund 7,50 Euro pro Monat und Mitarbeiter.
Steuerlich geförderte Grenzen 2026
Beiträge in Direktversicherung, Pensionskasse und Pensionsfonds sind bis acht Prozent der Beitragsbemessungsgrenze (BBG) der allgemeinen Rentenversicherung steuerlich gefördert. Das sind rund 8.000 Euro im Jahr (2026 genau 8.112 Euro, Quelle: § 3 Nr. 63 EStG). Die BBG ist die Einkommensgrenze, bis zu der Rentenbeiträge anfallen.
Die BBG beträgt 2026 101.400 Euro im Jahr (Quelle: § 4 SVRechGrV 2026). Mit ihr ändern sich jedes Jahr der steuerlich geförderte Höchstbetrag und die sozialversicherungsfreie Grenze.
Sozialversicherungsfrei bleiben Beiträge bis vier Prozent der BBG, 2026 also 4.056 Euro im Jahr (Quelle: § 1 Abs. 1 Satz 1 Nr. 9 SvEV). Was darüber liegt, ist beitragspflichtiger Arbeitslohn.
Fördergrenze
2025
2026
Steuerlich geförderter Höchstbeitrag nach § 3 Nr. 63 EStG (8 % der BBG)
7.728 € im Jahr
8.112 € im Jahr
Sozialversicherungsfreier Anteil (4 % der BBG)
3.864 € im Jahr
4.056 € im Jahr
Arbeitgeberfinanzierte bAV
Zahlt der Arbeitgeber eigene Beiträge, zum Beispiel 100 Euro im Monat je Mitarbeiter, sind sie als Betriebsausgabe absetzbar (Quelle: § 4 Abs. 4 EStG). Eine Kapitalgesellschaft trägt 2026 eine Steuerlast von rund 30 Prozent auf ihren Gewinn, aus Körperschaftsteuer von 15 Prozent, Solidaritätszuschlag und Gewerbesteuer (Quelle: § 23 KStG). Von 100 Euro Arbeitgeberbeitrag bleiben damit rund 70 Euro Nettolast. Bei Personenunternehmen zählt der persönliche Steuersatz des Inhabers.
Bilanzwirkung je Durchführungsweg
Die Direktversicherung wirkt bilanzneutral: Der Vertrag gehört nicht zum Betriebsvermögen, soweit der Mitarbeiter bezugsberechtigt ist (Quelle: § 4b EStG).
Bei einer Direktzusage sagt das Unternehmen die Leistung selbst zu und bildet dafür Pensionsrückstellungen (Quelle: § 6a EStG). Hinzu kommen Beiträge zur Insolvenzsicherung beim Pensions-Sicherungs-Verein (PSVaG). Für kaufmännische Leiter ist das der wichtigste Unterschied, besonders bei Zukäufen.
Geringverdienerförderung nach § 100 EStG
Für Mitarbeiter mit bis zu 2.575 Euro Monatslohn gibt es 2026 eine direkte Förderung. Zahlt der Arbeitgeber mindestens 240 Euro im Jahr zusätzlich ein, zieht er bis zu 288 Euro von der abzuführenden Lohnsteuer ab (Quelle: § 100 EStG).
Der gesetzliche Zuschuss von 15 Prozent darf auf diesen Förderbeitrag nicht angerechnet werden. Das regelt das BMF-Schreiben vom 12. August 2021 in Randnummer 112 (Quelle: BMF-Schreiben vom 12.08.2021).
Ab dem 1. Januar 2027 steigt der Förderbetrag auf 360 Euro im Jahr. Die Einkommensgrenze für den Monatslohn beträgt dann drei Prozent der jährlichen BBG der allgemeinen Rentenversicherung (Quelle: BGBl. 2026 I Nr. 14).
Was kostet die Beratung selbst?
Im Courtage-Modell, dem Marktstandard, bekommen Sie als Arbeitgeber keine Rechnung. Die Courtage zahlt der Versicherer, sie ist in den Vertragskosten kalkuliert. Art und Quelle der Vergütung legen wir offen, wie es für Versicherungsvermittler vorgeschrieben ist (Quelle: § 15 VersVermV).
Alternativ beraten wir gegen Honorar, mit Stundensätzen von 150 bis 300 Euro. Das Honorar ist für Ihr Unternehmen Betriebsausgabe. Wann sich welches Modell eignet, erklären wir auf der Seite zur Honorarberatung.
Wie viel Ihr Unternehmen tatsächlich spart, hängt von Ihrer Belegschaftsstruktur ab. Wie viele Mitarbeiter liegen unter der BBG, wie viele verdienen bis 2.575 Euro im Monat, welche Beträge werden umgewandelt? Pauschale Zahlen wären nicht seriös. Mehr zu den einzelnen Posten unter Kosten der bAV.
Was die bAV Ihr Unternehmen wirklich kostet
Wir rechnen mit Ihren echten Zahlen: Sozialversicherungsersparnis, Pflichtzuschuss, Betriebsausgabe und Geringverdienerförderung, Mitarbeiter für Mitarbeiter. So sehen Sie, ob die Entgeltumwandlung bei Ihrer Belegschaft kostenneutral bleibt und was ein eigener Arbeitgeberbeitrag netto bedeutet.
Eine bAV-Beratung für Unternehmen läuft bei uns in zwei Phasen. Zuerst analysieren wir den Bestand, danach bauen wir das Versorgungswerk neu auf oder richten es neu aus. Gibt es noch keine bAV, beginnen wir direkt mit dem Aufbau.
Was prüft eine Versorgungsanalyse?
Eine Versorgungsanalyse beginnt nicht mit einer Präsentation über Durchführungswege, sondern mit Ihren Unterlagen. Jedes Unternehmen hat eine andere Ausgangslage, und diesen individuellen Abgleich bietet weder ein AI-Auskunftstool noch ein Vergleichsportal.
Diese Punkte prüfen wir in der Praxis regelmäßig:
Bestehende Verträge: Ist der Arbeitgeberzuschuss seit dem 1. Januar 2022 korrekt berechnet? Ist das Bezugsrecht widerruflich, kann der Arbeitgeber es also zurücknehmen, oder unwiderruflich, und wurde die Meldepflicht beim Pensions-Sicherungs-Verein (PSVaG), dem gesetzlichen Insolvenzschutz der bAV, daraus richtig abgeleitet?
Versorgungsordnung: Gibt es eine schriftliche Fassung, und ist die Gleichbehandlung dokumentiert? Sind Elternzeit, Teilzeit und Austritte geregelt? Welche Einzelzusagen existieren?
Lohnbuchhaltung: Wird die bAV steuerlich und in der Sozialversicherung korrekt erfasst? Werden Beiträge oberhalb des sozialversicherungsfreien Anteils als beitragspflichtiger Arbeitslohn behandelt?
Betrieb: Gibt es Tarifbindung oder einen Betriebsrat? Welcher Durchführungsweg passt langfristig zur Altersstruktur der Belegschaft?
Am Ende halten Sie schriftliche Ergebnisse in der Hand. Dazu gehören ein Bestandsbericht mit dem konkreten Handlungsbedarf, eine Entscheidungsvorlage für Durchführungsweg und Anbieter und, wenn nötig, der Entwurf einer neuen Versorgungsordnung.
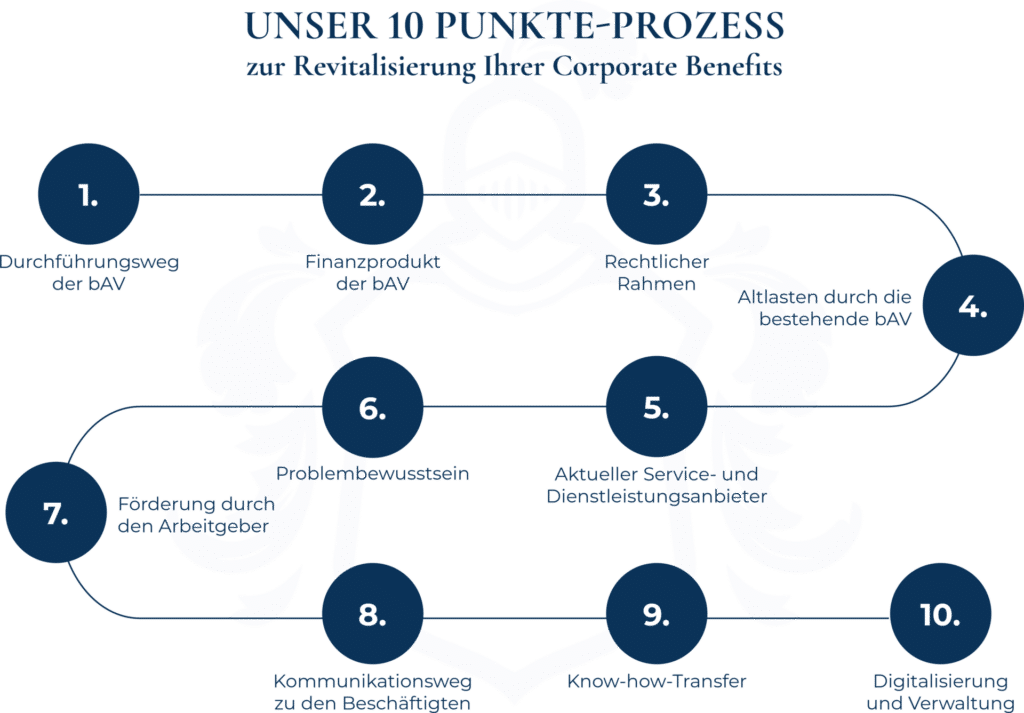
Strategische Beratung in zehn Schritten
Vor der Wahl des Durchführungswegs klären wir Ihre Ziele. Geht es vor allem um Recruiting und Bindung von Fachkräften oder um Kosten und Haftungsrisiken? Und wann wird der Betriebsrat eingebunden? Besteht bereits eine bAV, steht die Prüfung der Altlasten aus dem vierten Schritt am Anfang. Im Kleinbetrieb fällt der Prozess schlanker aus.
Durchführungsweg: Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse oder Direktzusage, passend zu Größe, Branche, Rechtsform und Belegschaft.
Finanzprodukt: Angebote aus dem gesamten Anbietermarkt im Vergleich.
Rechtlicher Rahmen: Rechtssichere Versorgungsordnung mit Gleichbehandlungskonzept, bei Bedarf abgestimmt mit dem Betriebsrat.
Altlasten: Prüfung der Altverträge auf Haftungsrisiken und Deckungslücken, Anpassung unter Wahrung bestehender Ansprüche.
Anbieter und Service: Bewertung des bisherigen Anbieters, Wechsel oder Ergänzung nur, wenn es Ihren Mitarbeitern nützt.
Problembewusstsein: Hürden für die Akzeptanz erkennen und abbauen, etwa Informationsdefizite oder Misstrauen.
Förderung durch den Arbeitgeber: Ein Zuschussprogramm, das die gesetzliche Förderung nutzt und im Recruiting wirkt.
Kommunikation: Kickoff, Einzelgespräche und digitale Unterlagen.
Know-how-Transfer: Schulung von HR und Lohnbuchhaltung für Neuzugänge, Austritte und Elternzeiten.
Digitalisierung und Verwaltung: Laufende Vorgänge digital über unsere Schnittstellenlösung PensionCare ONEKLICK.
Mitarbeiterkommunikation als Stärke
Eine bAV wirkt nur, wenn die Belegschaft sie versteht und nutzt. Hier sind wir in der Marktführung unterwegs. Jede Einführung beginnt mit einer Gruppeninformation per Kickoff, danach folgen Einzelgespräche mit jedem interessierten Mitarbeiter und verständliche digitale Unterlagen. Wie wir Ihre Belegschaft informieren und schulen, zeigt die Seite zur Mitarbeiterkommunikation.
Experten-Tipp: Über die Beteiligung entscheidet das Gespräch, nicht der Tarif
„In vielen Einführungen fließt die meiste Energie in die Tarifauswahl. Über die Beteiligung entscheidet aber, ob Ihre Mitarbeiter verstehen, was der Arbeitgeberzuschuss für sie bedeutet. Ein Flyer erklärt das nicht. Mein Rat: Planen Sie Kommunikation als festen Projektteil mit Kickoff und Einzelgesprächen und wiederholen Sie das Angebot bei jedem Neuzugang. Eine bAV, die niemand versteht, wird niemand nutzen.“
Vor Ort, hybrid oder online: Welche Beratungsform passt?
Eine bAV-Beratung kann vor Ort im Betrieb, online per Video oder hybrid als Mischung aus beidem stattfinden. Welche Form passt, entscheidet vor allem die Belegschaft: Wo arbeitet sie, zu welchen Zeiten, und wie vertraut ist sie mit digitalen Formaten? Auch Standorte, Schichtzeiten und Sprachen gehören deshalb in die Planung.
Die drei Formen im Überblick:
Vor Ort: Kickoff und Einzelgespräche finden im Betrieb statt. Der persönliche Kontakt schafft Vertrauen, braucht aber Planung, Räume und Arbeitszeit.
Hybrid: Ein Teil läuft vor Ort, ein Teil per Video, etwa der Kickoff im Betrieb und die Einzelgespräche online. Das passt bei mehreren Standorten, viel Homeoffice oder fehlenden Räumen für Einzelgespräche.
Online: Video-Workshops und Beratungstermine per Videocall. Diese Form greift am wenigsten in den Arbeitsalltag ein, erreicht aber Mitarbeiter ohne PC-Arbeitsplatz schlecht.
In unserer Beratung bewährt sich meist die Kombination. Über die Entgeltumwandlung entscheiden Mitarbeiter am ehesten im persönlichen Gespräch, digitale Formate sorgen für Reichweite und erreichen auch spätere Neuzugänge. Arbeitet ein großer Teil der Belegschaft in Produktion oder Schicht, gehören Sprechstunden direkt im Betrieb dazu, weil diese Mitarbeiter selten am Bildschirm sitzen.
Was bei der Einführung im Unternehmen passiert
Eine bAV einzuführen bedeutet mehr als einen Rahmenvertrag: Es braucht Versorgungsordnung, Mitarbeiterkommunikation und die korrekte Integration in die Lohnabrechnung. Im Mittelstand dauert eine vollständige Einführung bei uns typischerweise sechs bis zehn Wochen.
Gibt es einen Betriebsrat, bestimmt er bei der Ausgestaltung der bAV mit, etwa bei der Verteilung der Mittel (Quelle: § 87 Abs. 1 Nr. 8 und 10 BetrVG). Wir binden ihn ab Projektbeginn ein und stellen ihm das Konzept auf Wunsch vor. Bestehende Anwartschaften bleiben bei jeder Neuausrichtung gewahrt.
Ob Sie eine bAV einführen und mit welchem Budget, entscheiden Sie als Arbeitgeber allein. Auch Durchführungsweg, Versorgungsträger und begünstigten Personenkreis legen Sie mitbestimmungsfrei fest (Quelle: BAG).
Ihr eigener Aufwand bleibt überschaubar: Nach der Einführung geben Sie bei Neuzugängen nur noch die Daten weiter, alles Weitere läuft über uns. Digitale Plattformen wie PensionCare ONEKLICK vereinfachen den laufenden Verwaltungsaufwand in HR. Was die Plattform im Alltag leistet, beschreibt die Seite zu digitalen bAV-Lösungen.
Neueinführung oder Neuausrichtung: Wo startet Ihre bAV?
Ablauf und Aufwand kennen Sie jetzt. Im Gespräch klären wir, wo Ihr Unternehmen steht: Besteht schon ein Versorgungswerk, prüfen wir es zuerst. Gibt es noch keins, beginnen wir direkt mit dem Aufbau. Auf Wunsch stellen wir das Konzept auch Ihrem Betriebsrat vor.
Was unterscheidet einen Versicherungsexperten von einem gebundenen Vertreter?
Der rechtliche Status entscheidet, für wen ein Berater arbeitet, welche Produkte er anbieten kann und wer für Fehler haftet. Ein gebundener Vertreter arbeitet im Auftrag eines Versicherers, ein Versicherungsexperte im Auftrag des Kunden.
Gebundener Versicherungsvertreter
Ein Versicherungsvertreter ist damit betraut, für einen oder mehrere Versicherer Verträge zu vermitteln (Quelle: § 92 HGB). Der gebundene Vertreter bietet Produkte eines Versicherers an oder mehrerer, deren Produkte nicht konkurrieren.
Für die Beratung des gebundenen Vertreters haftet das Versicherungsunternehmen, das ihn beauftragt hat (Quelle: § 34d Abs. 7 GewO). Er selbst muss seinem Rat keinen breiten Marktvergleich zugrunde legen.
Versicherungsexperte im Kundenauftrag
Ein Versicherungsexperte vermittelt Verträge für seinen Auftraggeber, ohne von einem Versicherer damit betraut zu sein (Quelle: § 59 Abs. 3 VVG). Wir arbeiten mit Zugang zum gesamten Markt, nicht gebunden an einzelne Produktanbieter, und haben die bAV als Kerngeschäft.
Seinem Rat muss der Experte eine hinreichende Zahl von Verträgen und Versicherern zugrunde legen (Quelle: § 60 Abs. 1 VVG). Dazu kommen Beratungs- und Dokumentationspflichten gegenüber dem Kunden.
Verletzt er diese Pflichten, haftet der Experte selbst für den entstandenen Schaden (Quelle: § 63 VVG). Eine AI-Auskunft haftet für ihre Empfehlung nicht.
Gebundener Vertreter
Versicherungsexperte (von Buddenbrock)
Rechtsgrundlage
§ 92 HGB, § 34d Abs. 7 GewO
§ 59 Abs. 3 VVG
Produktauswahl
Produkte eines Versicherers oder mehrerer, nicht konkurrierender Versicherer
Zugang zum gesamten Markt: Versicherer, Pensionskassen, Pensionsfonds
Grundlage des Rats
Angebot des beauftragenden Versicherers
Hinreichende Zahl von Verträgen und Versicherern (§ 60 VVG)
Haftung bei Falschberatung
Haftet das Versicherungsunternehmen
Haftet der Experte selbst (§ 63 VVG)
Versorgungsordnung
Selten enthalten, wird oft als Extra berechnet
Teil des Beratungsprozesses, arbeitsrechtlich mit Partnern aus dem Netzwerk
Mitarbeiterkommunikation
Häufig nur Unterlagen, kein persönlicher Kontakt
Kickoff als Gruppeninformation und Einzelgespräche mit jedem interessierten Mitarbeiter
Reaktion auf Gesetzesänderungen
Abhängig vom Versicherungsunternehmen
Versorgungsordnung und Prozesse werden angepasst
Steuerberater und Arbeitsrechtler
Nicht vorgesehen
Bei Bedarf über das Experten-Netzwerk
Vergütung
Provision vom Versicherungsunternehmen
Courtage oder Honorar, Art und Quelle offengelegt (§ 15 VersVermV)
Hinweis: Die Angaben zum gebundenen Vertreter beschreiben die gesetzliche Standardsituation. Im Einzelfall können Vertreter zusätzliche Leistungen erbringen.
Ob ein Berater im Auftrag eines Versicherers arbeitet oder in Ihrem, sehen Sie im Erstkontakt selten. Fragen Sie nach Marktzugang, Haftung und Vergütung. Im bAV-Gespräch beantworten wir alle drei Fragen klar und legen Art und Quelle unserer Vergütung von Anfang an offen.
Warum der Versicherer erst nach dem Konzept kommt
Wer die bAV zuerst mit einem Versicherer bespricht, startet beim Produkt dieses Versicherers. Die Fragen, die über Haftung und Beteiligung entscheiden, kommen dann leicht zu kurz: Was besteht schon im Betrieb, welche Pflichten sind offen, welcher Durchführungsweg passt zur Belegschaft?
In unserer Beratung wählen wir den Anbieter deshalb erst, wenn Ziele, Bestand und Durchführungsweg geklärt sind. Meist stehen dann mehrere geeignete Versicherer, Pensionskassen oder Pensionsfonds zur Wahl, verglichen nach Kosten, Leistungen, Service und digitaler Verwaltung. Gute Erfahrungen mit einem bestimmten Versicherer oder einer Bank sind dabei kein Hindernis, sondern ein Kriterium unter mehreren.
Wer darf was bei der Versorgungsordnung?
Die arbeitsrechtliche Gestaltung einer Versorgungsordnung berührt die Rechtsberatung. Rechtsdienstleistungen in der bAV erbringen registrierte Rentenberater und Rechtsanwälte (Quelle: § 10 Abs. 1 Nr. 2 RDG). Wir verantworten Konzept, Produktauswahl und Umsetzung und arbeiten für den arbeitsrechtlichen Teil mit Rentenberatern und Fachanwälten für Arbeitsrecht aus unserem Netzwerk zusammen.
Fünf Fragen an jeden bAV-Berater
Mit fünf Fragen trennen Sie im Erstkontakt solide Beratung von reinem Produktvertrieb:
Marktzugang: Auf wie viele Versicherer und Durchführungswege stützt sich Ihr Rat?
Haftung: Wer haftet, wenn Ihre Beratung falsch war, Sie selbst oder ein Versicherer?
Vergütung: Wie werden Sie bezahlt, über Courtage, Provision oder Honorar?
Versorgungsordnung: Wer erstellt sie, und welche Rechtspartner sind eingebunden?
Betreuung: Wer kümmert sich nach dem Abschluss um Neuzugänge, Austritte und Gesetzesänderungen?
Experten-Tipp: Eine Beratung ohne Dokumentation schützt Sie nicht
„Viele Arbeitgeber messen eine bAV-Beratung am Produkt, das am Ende steht. Ich messe sie am Papier. Nur was dokumentiert ist, lässt sich Jahre später noch nachvollziehen, wenn eine Haftungsfrage auftaucht. Mein Rat: Lassen Sie sich einen Bestandsbericht, eine begründete Entscheidungsvorlage und eine Beratungsdokumentation je Mitarbeiter geben, auch für jeden, der die Entgeltumwandlung ablehnt.“
Eine Empfehlung für einen Durchführungsweg, die für alle Unternehmen gilt, gibt es nicht. Wie verbreitet die bAV ist, zeigt die Arbeitgeber- und Trägerbefragung des Bundesministeriums für Arbeit und Soziales (BMAS). Im Dezember 2023 hatten 51,9 Prozent der sozialversicherungspflichtig Beschäftigten eine aktive betriebliche Altersversorgung (Quelle: BMAS).
In Kleinstbetrieben liegt der Anteil deutlich niedriger. Bei bis zu vier Beschäftigten haben nach demselben BMAS-Forschungsbericht 19 Prozent der Beschäftigten eine bAV, bei fünf bis neun Beschäftigten 30 Prozent (Stand Dezember 2023). Betriebe ohne bAV nennen vor allem fehlende Nachfrage der Mitarbeiter sowie Kosten und Aufwand. Gleichzeitig sagen 41 Prozent der Beschäftigten ohne bAV, ihr Arbeitgeber habe ihnen keine angeboten (Quelle: BMAS-Forschungsbericht 653).
Kleinunternehmen (1 bis 10 Mitarbeiter)
Für den Einstieg empfehlen wir die Direktversicherung mit unwiderruflichem Bezugsrecht. Unwiderruflich heißt: Der Mitarbeiter hat einen festen Anspruch auf die Leistung, der Arbeitgeber kann ihn nicht zurücknehmen. Dann besteht keine Meldepflicht beim PSVaG, dem Pensions-Sicherungs-Verein für den gesetzlichen Insolvenzschutz (Quelle: § 7 Abs. 2 BetrAVG).
Die Direktversicherung ist der Einstieg mit Deckel: steuerlich gefördert bis rund 8.000 Euro im Jahr, einfach zu verwalten und ohne Wirkung auf die Bilanz. Nach der Einführung rechnen wir mit circa 30 Minuten Aufwand pro Neuvorgang. Alle weiteren Anfragen laufen direkt über uns.
KMU und Mittelstand (10 bis 249 Mitarbeiter)
Häufig läuft bereits eine Direktversicherung, aber ohne Versorgungsordnung oder mit offenen Haftungsrisiken. Unsere Empfehlung: zuerst die Bestandsprüfung, danach die strukturierte Neuausrichtung mit schriftlicher Versorgungsordnung. Bestehende Ansprüche der Mitarbeiter bleiben dabei gewahrt.
Für die Fachkräftegewinnung zählt das Angebot. In der Studie „Betriebliche Altersversorgung 2024“ von PwC sehen 96 Prozent der befragten Unternehmen die bAV als wichtiges Kriterium bei der Arbeitgeberwahl. Eine konkurrenzfähige bAV halten 95 Prozent für wichtig (Quelle: PwC). Befragt wurden 300 HR-Verantwortliche aus Unternehmen ab 50 Mitarbeitern.
Großunternehmen (ab 250 Mitarbeiter)
In dieser Größe sind bAV-Systeme meist historisch gewachsen: mehrere Durchführungswege nebeneinander, ältere Direktzusagen, Betriebsvereinbarungen und parallel laufende Altbestände. Wir setzen auf drei Ebenen an: Bestandsprüfung aller Versorgungswerke und Versorgungsordnungen, Anpassung der Prozesse an das BRSG II und individuelle Konzepte für Führungskräfte und Vorstände.
Zu den laufenden Handlungspflichten gehört die Anpassungsprüfung: Alle drei Jahre müssen Arbeitgeber prüfen, ob laufende Betriebsrenten erhöht werden (Quelle: § 16 Abs. 1 BetrAVG). Dazu kommen die Fortsetzung nach entgeltlosen Zeiten seit Juli 2026 in der Lohnabrechnung und die Mitbestimmung des Betriebsrats bei Änderungen der Versorgungsordnung.
Bei vielen Mitarbeitern entscheidet die Durchdringungsquote, also der Anteil der Beschäftigten, die die bAV nutzen, über ihren Wert als Benefit. Dafür braucht es eine einheitliche Kommunikation über alle Standorte. Die betriebliche Krankenversicherung ergänzt die bAV als Gesundheitsbudget für die Belegschaft.
Gesellschafter-Geschäftsführer (beherrschend)
Für Gesellschafter-Geschäftsführer (GGF) gelten eigene Regeln. Ein beherrschender GGF mit mindestens 50 Prozent Kapitalbeteiligung oder einer umfassenden Sperrminorität ist nicht pflichtversichert in der gesetzlichen Rentenversicherung (Quelle: BSG). Auch der gesetzliche Insolvenzschutz über den PSVaG greift für ihn nicht.
Infrage kommen vor allem die arbeitgeberfinanzierte Unterstützungskasse und die Pensionszusage, für die das Unternehmen Pensionsrückstellungen bildet (Quelle: § 6a EStG). Bei arbeitgeberfinanzierten Zusagen gilt als Faustregel eine Erdienbarkeit von rund zehn Jahren: So lange muss der GGF nach der Zusage noch im Amt sein. Wer erst mit Mitte 50 einsteigt, ist nicht zu spät dran, braucht aber eine andere Gestaltung.
Eine solche Gestaltung ist die echte Entgeltumwandlung. Wandelt der GGF eigenes Gehalt um, ohne zusätzliches Risiko für die GmbH, spielt die Erdienbarkeit nach einem Urteil des Bundesfinanzhofs keine Rolle (Quelle: BFH). Voraussetzung ist außerdem, dass der Anspruch insolvenzgesichert ist, etwa durch eine Verpfändung, denn der PSVaG greift für den beherrschenden GGF nicht. Die bAV-Beratung für Gesellschafter-Geschäftsführer ist bei uns eine eigene Disziplin, mehr dazu unter Geschäftsführerversorgung.
Experten-Tipp: Mit Mitte 50 ist nicht das Alter das Problem, sondern die Finanzierung
„Mit Mitte 50 gilt die eigene Versorgung oft als verpasst. Das stimmt nicht. Eng wird es für die arbeitgeberfinanzierte Zusage, weil die Faustregel rund zehn Jahre Erdienbarkeit verlangt. Wandeln Sie dagegen eigenes Gehalt um, ohne zusätzliches Risiko für die GmbH und mit Insolvenzsicherung, spielt sie nach der neuen BFH-Linie keine Rolle. Mein Rat: Klären Sie zuerst die Finanzierungsfrage, dann den Durchführungsweg, und lassen Sie die Gestaltung vor der Zusage prüfen.“
Ohne Tarifbindung haben diese Unternehmen viel Gestaltungsfreiheit, eine Zusage ganz ohne Garantie ist aber nicht möglich. Eine Zusage ganz ohne Garantie gibt es nur im Sozialpartnermodell, dem sich seit 2026 auch nicht tarifgebundene Arbeitgeber mit Zustimmung der Tarifparteien anschließen können. Außerhalb davon wählen Sie zwischen der beitragsorientierten Leistungszusage mit einer Garantie von meist 50 bis 100 Prozent und der Beitragszusage mit Mindestleistung, bei der mindestens die Summe der Beiträge zur Verfügung steht.
Baugewerbe und Handwerk
Im Baugewerbe finanzieren die Sozialkassen der Bauwirtschaft (SOKA-BAU) Urlaub, Berufsbildung und eine tarifliche Zusatzversorgung. Seit dem 1. Juli 2026 beträgt der Beitrag für gewerbliche Arbeitnehmer im Westen 19,8 Prozent der Bruttolohnsumme (Quelle: SOKA-BAU). Eine zusätzliche bAV ist trotzdem sinnvoll und im Wettbewerb um Fachkräfte ein wirksames Argument. Achten Sie auf Ihren Tarifvertrag: Auch Tarifverträge aus der Zeit vor 2018 können den Zuschuss von 15 Prozent abweichend regeln (Quelle: BAG). Das prüfen wir im Einzelfall.
Was zeigt die Beratungspraxis? Fälle aus unserer Arbeit
Die folgenden Fälle aus unserer Beratung sind anonymisiert. Sie zeigen typische Situationen, die Geschäftsführer und Personalverantwortliche kennen, und wie sie gelöst wurden.
Praxisbeispiel 1: Metallverarbeitung, 35 Mitarbeiter, offene Zuschüsse im Bestand
Ein mittelständischer Metallbetrieb hatte seit 2019 Direktversicherungen für seine Mitarbeiter, vermittelt über einen gebundenen Vertreter. Bei unserer Versorgungsanalyse zeigte sich: Der Pflichtzuschuss war für keinen Vertrag korrekt berechnet. Für 28 Mitarbeiter mit je 100 bis 200 Euro monatlicher Entgeltumwandlung standen Zuschüsse von insgesamt rund 28.000 Euro aus.
Zusätzlich fehlte eine schriftliche Versorgungsordnung, das Gleichbehandlungsrisiko war erheblich. Wir haben die Zuschüsse nachberechnet, eine Versorgungsordnung aufgesetzt und das Versorgungswerk neu strukturiert. Heute arbeitet das Unternehmen mit einem rechtssicheren System.
Praxisbeispiel 2: IT-Dienstleister, acht Mitarbeiter, Einstieg mit wenig Aufwand
Ein kleines IT-Unternehmen kam zu uns, weil ein neuer Mitarbeiter in der Gehaltsverhandlung nach einer arbeitgeberfinanzierten bAV gefragt hatte. In einem Erstgespräch klärten wir die Ausgangslage. Unsere Empfehlung: eine fondsgebundene Direktversicherung mit 50 Euro Arbeitgeberbeitrag pro Mitarbeiter und Monat.
Nach Abzug als Betriebsausgabe blieben bei rund 30 Prozent Steuerlast einer Kapitalgesellschaft rund 35 Euro Nettokosten pro Mitarbeiter und Monat. Sechs Wochen nach dem Erstgespräch waren alle acht Verträge abgeschlossen, die Versorgungsordnung war unterzeichnet. In der nächsten Stellenausschreibung stand die bAV als konkreter Benefit.
Praxisbeispiel 3: Unternehmenskauf im Maschinenbau, 60 übernommene Mitarbeiter
Ein mittelständischer Maschinenbauer erwarb 2024 einen Zulieferbetrieb mit 60 Mitarbeitern. Der Kaufvertrag enthielt nur einen Standardvorbehalt zur bAV, keine Aufstellung der Versorgungswerke. Erst bei unserer Bestandsprüfung nach dem Kauf zeigte sich: Der Verkäufer hatte zwölf Führungskräften endgehaltsbezogeneDirektzusagen erteilt. Das sind Zusagen, deren Höhe sich am letzten Gehalt bemisst.
Bei einem Betriebsübergang gehen die Zusagen aus den bestehenden Arbeitsverhältnissen auf den Erwerber über (Quelle: § 613a Abs. 1 Satz 1 BGB). Die zusätzliche Pensionsverpflichtung von rund 340.000 Euro war weder eingepreist noch zurückgestellt.
Mit der Bestandsprüfung lag die Verpflichtung vollständig auf dem Tisch, und das Unternehmen konnte Rückstellung und Finanzierung planen. Beim nächsten Zukauf prüften wir die bAV vorab in einer Due-Diligence, also einer systematischen Prüfung vor dem Kauf. Der Erwerber konnte daraufhin eine Kaufpreisminderung verhandeln.
Ob Neustart oder gewachsener Bestand: Der Weg zur Lösung führte in jedem dieser Fälle über eine klare Analyse der Ausgangslage. Welcher Einstieg zu Ihrem Unternehmen passt, hängt davon ab, was heute schon besteht. Die drei häufigsten Ausgangssituationen finden Sie im nächsten Abschnitt.
Drei Ausgangssituationen: Welcher Schritt ist jetzt der richtige?
Der richtige nächste Schritt hängt davon ab, wo Ihr Unternehmen heute steht. Drei Ausgangslagen begegnen uns in der Beratung immer wieder, jede mit einem eigenen Einstieg.
Situation A: Sie haben noch keine bAV im Betrieb
Ein Mitarbeiter hat nach einer bAV gefragt, oder Sie möchten sie als Benefit einführen. Der richtige nächste Schritt ist ein bAV-Gespräch, in dem wir Mitarbeiterstruktur, Gehaltsbandbreiten und Ihren Zeithorizont klären.
Situation B: Sie haben eine bAV und sind unsicher, ob alles korrekt ist
Wer bereits eine bAV hat, gewinnt meist mehr mit dem bestehenden System als mit einem neuen. Ein guter bAV-Berater macht Ihre Verträge digitaler, wirksamer und besser nutzbar und senkt dabei Ihre Haftung, etwa durch eine überarbeitete Versorgungsordnung oder eine neue Förderung. Der richtige nächste Schritt ist eine strukturierte Bestandsprüfung Ihrer laufenden Verträge.
Situation C: Sie wissen, dass Sie handeln müssen, aber das Thema liegt schon zu lange
Die bAV steht seit Monaten auf der To-do-Liste, doch zwischen Tagesgeschäft und anderen Prioritäten ist nichts passiert. Der richtige nächste Schritt ist ein kurzes Gespräch mit uns. Wir übernehmen alle Schritte, die nicht zwingend bei Ihnen liegen müssen.
In allen drei Situationen ist das erste Gespräch kostenfrei und unverbindlich. Es endet nicht mit einem Angebot, über das Sie sofort entscheiden müssen, sondern mit einer klaren Einschätzung Ihrer Lage. Am schnellsten erreichen Sie uns über unseren Kontakt.
Stephan Seidenfad · Geschäftsführung und bAV-Experte
„Finanzen, Recht und Steuern aus einer Hand, das ist seit 2002 unser Mantra. Wir analysieren immer erst die Altlasten. Dann bauen wir neu.“
Seit 2002 berät Stephan Seidenfad Unternehmen zur betrieblichen Altersversorgung, 2004 hat er von Buddenbrock mitgegründet. Über 1.000 Firmenkunden, vom 30-Mann-Betrieb bis zum Konzern mit 55.000 Mitarbeitern.
Was ist eine betriebliche Altersversorgung und warum betrifft sie jeden Arbeitgeber?
Eine betriebliche Altersversorgung (bAV) liegt vor, wenn ein Arbeitgeber seinen Beschäftigten aus Anlass des Arbeitsverhältnisses Leistungen für Alter, Invalidität oder Hinterbliebene zusagt (§ 1 BetrAVG). Jeden Arbeitgeber betrifft sie: Pflichtversicherte in der gesetzlichen Rentenversicherung können nach § 1a BetrAVG verlangen, bis zu vier Prozent der Beitragsbemessungsgrenze (BBG) umzuwandeln. Die BBG ist die Einkommensgrenze, bis zu der Rentenbeiträge anfallen. Das gilt auch im Kleinunternehmen.
Wann muss ich als Arbeitgeber eine betriebliche Altersversorgung anbieten?
Von sich aus müssen Sie keine bAV einführen. Verlangt ein Mitarbeiter aber eine Entgeltumwandlung, können Sie den Anspruch nach § 1a BetrAVG nicht ablehnen, auch nicht im Kleinunternehmen. Bieten Sie keinen Pensionsfonds, keine Pensionskasse und keine Versorgungseinrichtung an, kann der Mitarbeiter eine Direktversicherung verlangen. Besteht bereits eine durch Entgeltumwandlung finanzierte bAV, ist der Anspruch auf weitere Umwandlung ausgeschlossen.
Wann muss der Arbeitgeber über die betriebliche Altersversorgung informieren?
Ungefragt nicht: Der Arbeitgeber muss Mitarbeiter nicht von sich aus auf den Anspruch auf Entgeltumwandlung hinweisen, wie das Bundesarbeitsgericht entschieden hat. Auf Verlangen müssen Sie nach § 4a BetrAVG Auskunft geben, etwa über die Höhe der Anwartschaft und den Übertragungswert. Besteht die bAV über einen Versorgungsträger, muss die Niederschrift der Arbeitsbedingungen nach § 2 NachwG dessen Namen und Anschrift enthalten. Freiwillige Auskünfte müssen laut BAG, 3 AZR 206/18 richtig, eindeutig und vollständig sein.
Welche Haftungsrisiken habe ich als Arbeitgeber bei der bAV?
Für jede erteilte Versorgungszusage tragen Sie die Letztverantwortung, auch wenn ein Versicherer oder eine Pensionskasse die Leistung erbringt (§ 1 Abs. 1 Satz 3 BetrAVG). Das Bundesarbeitsgericht (BAG) hat diese Einstandspflicht im März 2023 für Leistungskürzungen einer Pensionskasse bestätigt. Typische Haftungsauslöser sind ein fehlender oder falsch berechneter Arbeitgeberzuschuss, eine fehlende schriftliche Versorgungsordnung, ein widerrufliches Bezugsrecht ohne Meldung beim Pensions-Sicherungs-Verein (PSVaG) und fehlerhafte Auskünfte.
Wie viel zahlt der Arbeitgeber bei der betrieblichen Altersversorgung?
Bei einer Entgeltumwandlung muss der Arbeitgeber 15 Prozent des umgewandelten Betrags als Zuschuss weiterleiten, soweit er dadurch Sozialversicherungsbeiträge einspart (§ 1a Abs. 1a BetrAVG). Ein Beispiel für 2026: Bei 150 Euro Umwandlung unterhalb der Beitragsbemessungsgrenzen beträgt der Zuschuss 22,50 Euro. Die Ersparnis liegt bei mindestens rund 30 Euro, das Plus bei mindestens rund 7,50 Euro im Monat. Seit dem 1. Januar 2022 gilt der Zuschuss nach § 26a BetrAVG auch für Verträge von vor 2019. Tarifverträge können abweichen.
Was kostet die bAV den Arbeitgeber tatsächlich und was bedeutet „kostenneutral“?
„Kostenneutral“ heißt: Bei reiner Entgeltumwandlung gleichen die eingesparten Sozialversicherungsbeiträge den Pflichtzuschuss oft aus. Verwaltung und Beratung kommen hinzu. Eigene Arbeitgeberbeiträge sind nach § 4 Abs. 4 EStG Betriebsausgabe. Bei einer Kapitalgesellschaft mit rund 30 Prozent Steuerlast nach § 23 KStG bleiben von 100 Euro Beitrag rund 70 Euro Nettolast. Für Mitarbeiter bis 2.575 Euro Monatslohn kommt die Geringverdienerförderung nach § 100 EStG hinzu: bis zu 288 Euro im Jahr, ab 2027 bis zu 360 Euro.
Was kostet eine bAV-Beratung für den Arbeitgeber?
Im Courtage-Modell bekommt der Arbeitgeber keine Rechnung. Die Courtage, also die Vergütung des Vermittlers, zahlt der Versicherer, sie ist in den Vertragskosten kalkuliert. Alternativ ist eine Beratung gegen Honorar möglich, mit Stundensätzen von 150 bis 300 Euro. Das Honorar ist für Ihr Unternehmen Betriebsausgabe. Art und Quelle der Vergütung muss ein Versicherungsvermittler nach § 15 VersVermV offenlegen.
Wie lange dauert es, eine bAV im Unternehmen einzuführen, und wie hoch ist der Aufwand danach?
Im Mittelstand dauert eine vollständige Einführung typischerweise sechs bis zehn Wochen. Zeit kosten vor allem die Versorgungsordnung, die Abstimmung mit einem vorhandenen Betriebsrat und die Anbindung an die Lohnabrechnung. Gibt es schon eine bAV, steht zuerst die Prüfung des Bestands an. Nach der Einführung beschränkt sich Ihr Aufwand bei Neuzugängen auf die Weitergabe der Daten, mit circa 30 Minuten pro Vorgang. Laufende Vorgänge lassen sich digital abwickeln.
Was unterscheidet einen Versicherungsexperten von einem gebundenen Vertreter?
Ein gebundener Versicherungsvertreter arbeitet für einen Versicherer oder mehrere Versicherer mit nicht konkurrierenden Produkten. Für ihn haftet das Versicherungsunternehmen (§ 34d Abs. 7 GewO). Ein Versicherungsexperte vermittelt Verträge im Auftrag des Kunden, ohne von einem Versicherer damit betraut zu sein (§ 59 Abs. 3 VVG). Er muss seinem Rat eine hinreichende Zahl von Verträgen und Versicherern zugrunde legen (§ 60 Abs. 1 VVG). Bei einer Pflichtverletzung haftet er selbst (§ 63 VVG).
Was passiert mit Verträgen, die neue Mitarbeiter mitbringen?
Ob Sie einen mitgebrachten Vertrag übernehmen, ist grundsätzlich Verhandlungssache. Nach § 4 BetrAVG ist die Übernahme der Zusage oder die Übertragung des Übertragungswerts nur im Einvernehmen von altem Arbeitgeber, neuem Arbeitgeber und Mitarbeiter möglich. Der Übertragungswert ist das gebildete Kapital. Verlangt der Mitarbeiter die Übertragung innerhalb eines Jahres nach Ende des alten Arbeitsverhältnisses, müssen Sie eine wertgleiche Zusage erteilen. Das gilt, wenn die bAV über Pensionsfonds, Pensionskasse oder Direktversicherung lief und der Übertragungswert die Beitragsbemessungsgrenze nicht übersteigt.
Welche besonderen Einschränkungen gelten für die bAV eines Gesellschafter-Geschäftsführers?
Ein beherrschender Gesellschafter-Geschäftsführer (GGF) mit mindestens 50 Prozent Kapitalbeteiligung oder einer umfassenden Sperrminorität ist nach der Rechtsprechung des Bundessozialgerichts in der gesetzlichen Rentenversicherung nicht pflichtversichert. Der gesetzliche Insolvenzschutz über den Pensions-Sicherungs-Verein (PSVaG) greift für ihn nicht. Infrage kommen die Unterstützungskasse und die Pensionszusage mit Pensionsrückstellungen (§ 6a EStG). Bei arbeitgeberfinanzierten Zusagen gilt als Faustregel eine Erdienbarkeit von rund zehn Jahren: So lange muss der GGF nach der Zusage noch im Amt sein.
Was ändert sich durch das BRSG II ab 2026 für Arbeitgeber?
Das Zweite Betriebsrentenstärkungsgesetz (BRSG II) wurde am 21. Januar 2026 im Bundesgesetzblatt verkündet, der größte Teil gilt seit dem 22. Januar 2026. Seit dem 1. Juli 2026 können Mitarbeiter eine Direktversicherung aus Entgeltumwandlung nach allen entgeltlosen Zeiten, etwa Krankengeldbezug oder Pflegezeit, innerhalb von drei Monaten fortsetzen (§ 212 VVG). Lohnabrechnung und Versorgungsordnung sollten Sie darauf anpassen. Die Grenze für die einseitige Abfindung kleiner Anwartschaften steigt nach § 3 Abs. 2 BetrAVG bei Kapitalleistungen 2026 auf 7.119 Euro.
Ihre bAV verdient einen zweiten Blick.
Wir schauen mit Ihnen in die laufenden Verträge und sagen Ihnen klar, was bleiben kann und was wir neu bauen sollten.
Die bAV in Großunternehmen, kleinen und mittleren Unternehmen (KMU) und Start-ups sowie ein Vergleich der bAV nach Unternehmensgröße. Das Wichtigste […]
Arbeitsrechtliche Herausforderungen der betrieblichen Altersversorgung
Das erwartet Sie hier Sie erfahren, welche arbeitsrechtlichen Grenzen Ihnen bei der Änderung betrieblicher Versorgungszusagen gesetzt sind – und wie […]
EntgeltumwandlungBei der Entgeltumwandlung zahlen Arbeitnehmer einen Teil ihres Bruttoeinkommens in eine betriebliche Altersversorgung. Dadurch verringert sich das zu versteuernde Einkommen, wodurch Arbeitnehmer Steuern- und Sozialabgaben sparen.BeitragsbemessungsgrenzeDie Beitragsbemessungsgrenze ist eine Rechengröße, die festlegt, bis zu welchem Betrag das Einkommen von gesetzlich Versicherten zur Beitragsberechnung der gesetzlichen Sozialversicherungen herangezogen wird. Es gibt verschiedene Werte für die Kranken- und Rentenversicherung.